シェア
 ポスト
 LINEで送る
シンガポール炭素税の支払い、ベトナム産クレジットも対象へ
シンガポールの炭素税をめぐり、企業の選択肢が広がろうとしています。
ベトナム政府は2026年8月、パリ協定第6条に基づくシンガポールとの実施協定を承認しました。発効後は、シンガポール企業がベトナム産の炭素クレジットを取得し、条件を満たせば炭素税の支払いに充てられるようになります。
シンガポールの炭素税は2026年1月に1トン(t)あたり45へ引き上げられ、2030年には最大S$80まで上がる見通しです。負担が増すなか、充当できる国外クレジットの供給国をいかに確保するかが課題となっていました。
本記事では、ベトナムビジネスに精通した専門メディア InfoBank が、協定の概要と炭素税へ充当されるまでの流れ、ベトナム側の移転上限や国内炭素市場の動向、そしてシンガポール企業が押さえておくべきポイントについて詳しく解説します。
シンガポールがベトナムと署名したパリ協定第6条に関する実施協定について、ベトナム政府は2026年8月14日に承認した。この協定が発効すると、シンガポールの企業はベトナムからクレジットを取得し、条件を満たせば炭素税の支払いに充てられるようになる。
シンガポールにとってベトナムは、東南アジアではタイに次ぐ2か国目の協定相手である。シンガポールはその後も協定を結ぶ国を増やし、2026年9月に署名したラオスがで12か国目となった。一方、ベトナムにとっては初めての協定となる。
シンガポールは炭素税に使えるクレジットの供給国を増やしている
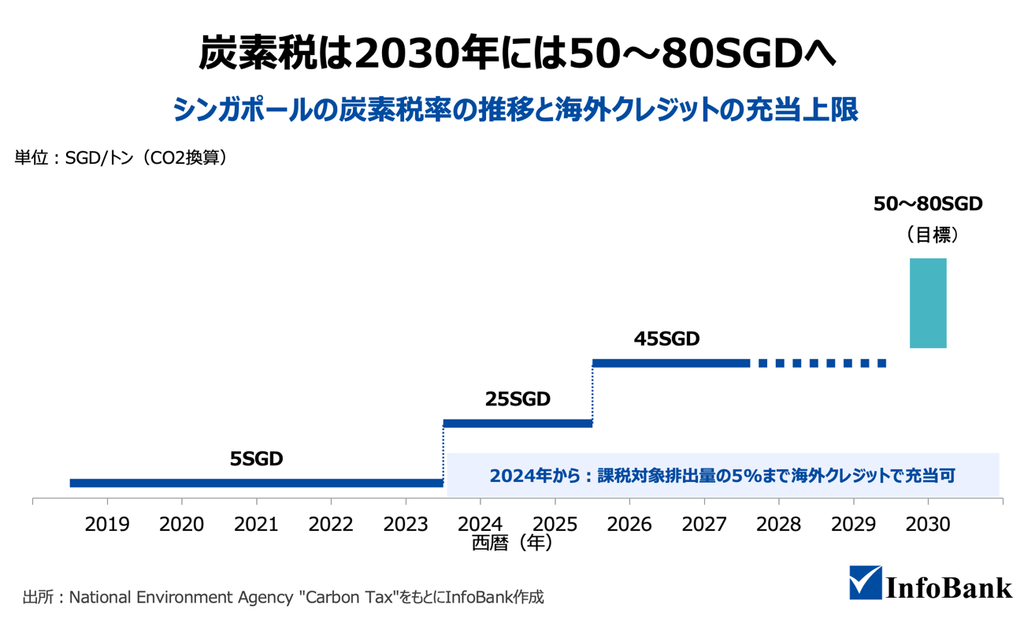
シンガポールは2026年1月、炭素税を1tあたりS$25からS$45に引き上げた。2030年までには1tあたりS$50〜80とする方針である。
炭素税がかかるのは、年間の直接排出量が2万5,000t以上の産業施設である。2024年からは、課税対象となる排出量の5%分まで、一定の基準を満たす国外の炭素クレジットを税の支払いに充てられる。
ただし、充当に使えるのは、相手国の政府が移転を承認し、二重計上を防ぐための調整(相当調整)を約束した炭素クレジットに限られる。国家環境庁(NEA)によると、事業を始めてからクレジットが発行されるまでには通常、最長で4年かかる。条件を満たすクレジットはすぐには増えない。実施協定をさまざまな国と結んでいくことで、こうしたクレジットを発行・取引できる国外の事業者を増やせる。
実施協定は、パリ協定第6条2項に基づき、国同士の合意で炭素削減の成果を移転する仕組みである。国連が監督する第6条4項のクレジット制度とは異なる枠組みである。
◉シンガポールの炭素税率の推移と海外クレジットの充当上限
ベトナム産クレジットがシンガポールの炭素税に充てられる流れ
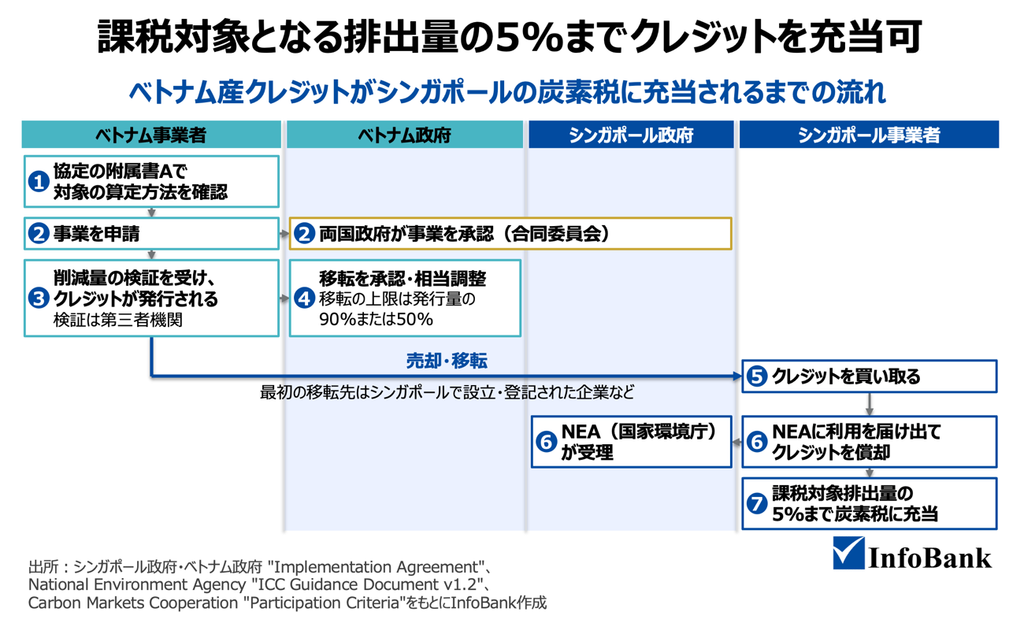
協定の附属書には、シンガポールが受け入れるクレジットの認証制度と算定方法が59項目並ぶ。クレジットが認められる取り組みには、たとえば稲作の水管理によるメタン削減、REDD+と呼ばれる森林の保護や育成、沿岸の湿地や海草の再生、省エネルギーなどがある。
事業がクレジットの対象となるには、両国の承認を受ける必要がある。事業で生まれた削減量は、ベトナム政府による承認を経たうえで、シンガポールの企業にクレジットが移転される。
移転できるクレジットの量には、ベトナム側の上限もある。ベトナム政府は相当調整を伴う移転について、地熱や洋上風力、一定の稲作改善など優先分野では発行量の90%を上限と定めた。バイオマス発電や森林関連などでは50%までとなる。残りはベトナム国内の取引に回すことができる。
シンガポールも、排出削減に向けて2つの取り組みを約束している。1つは、クレジットの取引で得られる収益の5%に相当する価値を、ベトナムの気候変動適応策に充てることだ。適応策とは、海面上昇や干ばつなど、温暖化によりすでに起きている影響に備える対策を指す。
もう1つは、承認されたクレジットの2%を、初めて発行される時点で取り消すことである。取り消した分はどちらの国の削減実績にも含まれず、世界全体で排出を実際に減らした分となる。
国連が管理するパリ協定第6条4項の制度は、発行されたクレジットの5%を国連が設けた温暖化に適応するための基金に移し、2%以上は取り消すよう義務づけている。今回のような二国間協定では義務ではないが、シンガポールは上記の措置を自らの協定に取り入れている。国連が指針で勧める内容に沿った形だ。
◉ベトナム産クレジットがシンガポールの炭素税に充当されるまでの流れ
ベトナム産クレジットを利用できる時期はこれから決まる
協定は、両国が国内手続きの完了を通知してから60日目に発効する。ベトナム側では外務省がこの手続きを担うが、正式な発効日をまだ明らかにしていない。申請書類などの詳細も「追って公表」とされており、シンガポール政府の事業登録簿にベトナムの案件は載っていない(8月14日時点)。
シンガポール政府は、承認されたクレジットを最初に売却・移転する相手を、国内で設立・登記され事業を営む企業などに限っている。クレジットの30%以上は、政府へ売却を申し出るか、承認から24か月以内に炭素税へ充当する必要がある。
シンガポールの企業がクレジットを手に入れるには、ベトナムの削減事業に出資する方法や、将来発行されるクレジットを買い取る契約を結ぶ方法がある。
ベトナムでも2026年6月29日、国内の炭素市場の試行運用が始まった。火力発電・鉄鋼・セメントの110施設は、割り当てられた排出枠の30%まで、認められたクレジットで排出を相殺できる。初日に取引された排出枠の価格は1tあたり約13万〜13万6,000VND(約S$6.4〜6.7)。シンガポールにおいて炭素税に使えるクレジットの評価価格(1t=S$35.5、8月13日までの週)を大きく下回る。
(1USD=25,987VND、1USD=1.2781SGDをもとに換算、2026年10月3日時点)
ベトナムで炭素削減を手がける企業は、国内の需要とシンガポールへの移転を比較したうえで、クレジットの売り先を決めることになる。
ベトナム経済メディア InfoBankについて
InfoBank(インフォバンク)は、ベトナム経済ビジネスを専門に配信するメディアです。
⚫︎記事内容は執筆時点の情報に基づきます。
シンガポールのビジネス情報や最新記事、セミナー情報をLINE・YouTubeでお届けしています!
ぜひお友だち追加・チャンネル登録をお願い致します。